Қысқаша
Қазақстанда жеке үй салуға ипотека алу — шынайы мүмкіндік. Негізгі құрал — жылдық мөлшерлемесі 3,5%-дан басталатын, сомасы 100 млн ₸ дейінгі Отбасы банк қарызы. Қарыздың үш түрі бар: тұрғын үй (ең арзаны), аралық және алдын ала — әрқайсысы жинаққа қатысты әртүрлі жағдайға арналған. Мемлекеттік бағдарламалар (МГП 2-10-20, Наурыз, Свой дом) жекелеген санаттарға қосымша жеңілдіктер береді. Коммерциялық банктер де құрылысты қаржыландырады, бірақ жылдық мөлшерлемесі 14–20%. СИП-панель үйлер — несиеге үй салғысы келетін отбасылар үшін ең қолжетімді әрі тез нұсқалардың бірі: құны 7 млн ₸ бастап, құрылыс мерзімі 45–90 күн болады.
Мақала мазмұныБөлімдер: 8
Жеке үй салуға ипотека алуға бола ма?
Иә, бұл өз үйінде тұрғысы келетін, бірақ толық сомасы жоқ отбасылардың ең жиі сұрақтарының бірі. Қазақстанда бірнеше жұмыс істейтін тетік бар:
- Отбасы банктің үй салуға беретін қарызы — мөлшерлемесі ең тиімді, тұрғын үй құрылыс жинақ жүйесінің салымшыларына қолжетімді.
- Мемлекеттік тұрғын үй бағдарламалары — жеңілдігі бар санаттағы азаматтарға арналған.
- Коммерциялық банктің несиесі — жылдам, бірақ қымбат.
- Құрылыс компаниясынан бөліп төлеу — кейбір құрылыс салушыларда бар.
Құрылыс ипотекасының стандартты ипотекадан негізгі айырмасы: банк дайын нысанды бірден кепілге алмайды. Сондықтан басқа кепіл (жер учаскесі, бар жылжымайтын мүлік) талап етеді немесе арнайы бағдарламамен жұмыс істейді.
Отбасы банк: құрылысқа арналған қарыздың үш түрі
Отбасы банк — тұрғын үй мәселелеріне маманданған мемлекеттік банк. Еліміздегі ең төмен мөлшерлемелер осында. Заем алу үшін банктің салымшысы («Баспана» депозиті) болып, белгілі сома жинау қажет.
Тұрғын үй қарызы
Ең арзан нұсқа. Оған бағалау көрсеткішіне жеткендер қол жеткізе алады (қажетті уақыт ішінде депозитке жеткілікті қаражат жинағандар).
| Көрсеткіш | Шарт |
|---|---|
| Пайыздық мөлшерлеме | жылдық 3,5% бастап (ЖТСМ 3,6%-дан 4,4%-ға дейін) |
| Ең жоғары сома | 100 миллион ₸ |
| Қарыз мерзімі | 25 жылға дейін |
| Бастапқы жарна | 50% бастап (өз жинағыңыздан) |
| Кепіл | жер учаскесі немесе басқа жылжымайтын мүлік |
Тұрғын үй қарызын, соның ішінде, үй салуға және құрылысқа жер учаскесін сатып алуға пайдалануға болады.
Аралық қарыз
Депозитке ақша жинап жүрген, бірақ бағалау көрсеткішіне әлі жетпегендерге арналған.
| Көрсеткіш | Шарт |
|---|---|
| Мөлшерлеме | жылдық 7–11,5% бастап (тарифке байланысты) |
| Ең жоғары сома | жинаққа қарай анықталады |
| Құрылыс мерзімі | тұрғын үй қарызына ауысқанға дейін |
| Мәні | қаражатты қазір алып, кейін тұрғын үй қарызы арқылы қайта қаржыландырасыз |
Бұл — Отбасы банкте 2–3 жылдан бері жинақтап жүрген және тағы бірнеше жыл күтпей құрылысты бастағысы келетіндерге арналған тиімді құрал.
Алдын ала қарыз
Жаңа салымшыларға арналған: депозит ашып, содан кейін көп ұзамай несие алуға болады.
| Көрсеткіш | Шарт |
|---|---|
| Мөлшерлеме | жылдық 10–11,5% бастап |
| Жинақтаудың ең қысқа мерзімі | 3 айдан бастап |
| Бастапқы жарна | 10% бастап |
| Ерекшелігі | мөлшерлемесі тұрғын үй қарызынан жоғары |
Алдын ала қарыз — әзірге жинағы жоқ, бірақ бастағысы келетіндер үшін алғашқы мүмкіндік.
Мемлекеттік бағдарламалар: кім қатыса алады?
Бірқатар бағдарлама азаматтардың жекелеген санаттарына ипотеканы жеңілдікпен алуға мүмкіндік береді.
МГП 2-10-20 (Бақытты отбасы)
Табысы төмен және орташа отбасыларды қолдаудың мемлекеттік шарасы. Мөлшерлемесі — жылдық 2%, бастапқы жарна 10% бастап, мерзімі 20 жылға дейін. Отбасы банк арқылы іске асырылады. Негізінен дайын баспана сатып алуға бағытталған, бірақ кей жағдайда құрылысқа да қолжетімді.
«Наурыз» бағдарламасы
Кең азаматтар тобына арналған Отбасы банктің жеңілдікті өнімі. Мөлшерлемесі жылына 5% бастап, бастапқы жарнасы 10% бастап, ең жоғары сомасы 20 млн ₸ дейін. Талаптардың бірі — Отбасы банк салымшысы болу.
«Свой дом» бағдарламасы
Тікелей жеке тұрғын үй құрылысына бағытталған. Отбасы банк құрылыс салушылармен және құрылыс компанияларымен серіктеседі. Кредит құрылыс барысында транштармен беріледі.
«ҰМАЙ» әйелдер ипотекасы
Әйелдерге арналған жеңілдікті өнім, үй салуды да қамтиды. Шарттарын Отбасы банк бөлімшелерінен нақтылауға болады.
Маңызды: нақты бағдарламаға құқық салымшы мәртебесіне, өңіріне, отбасы жағдайына және табысына байланысты. Нақты талаптарды Отбасы банктен анықтаңыз: олар тұрақты жаңарып отырады.
Коммерциялық банктер: қай кезде орынды?
Отбасы банктен алу мүмкін болмаса (жинақ жоқ немесе талаптарына сай келмесеңіз), коммерциялық банктер де құрылысқа несие береді, бірақ шарттары басқа.
| Банк / өнім | Мөлшерлеме | Бастапқы жарна | Сома |
|---|---|---|---|
| Халық банк (ипотека) | 15–18% бастап | 20% бастап | 150 млн ₸ дейін |
| Kaspi Банк (несие) | 19–24% бастап | жоқ | 10 млн ₸ дейін |
| Отбасы (алдын ала қарыз) | 10–11,5% бастап | 10% бастап | тарифке байланысты |
| Коммерциялық кепілді несие | 16–20% бастап | 30% бастап | кепіл құнының 80%-ына дейін |
Коммерциялық несие мына жағдайларда орынды:
- Қажет болса жылдам шағын соманы жабу (2–5 млн ₸).
- Кепіл бар болса (басқа жылжымайтын мүлік немесе учаске).
- Құрылыс 3–6 айда аяқталып, содан кейін қайта қаржыландыру жоспарланса.
2026 жылы үй салу қанша тұрады
Банкке бармас бұрын алғашқы қадам — бюджетті түсіну. Қазақстанда 2026 жылы толық дайын күйде үй салудың нақты бағалары мынандай.
СИП панельдерінен салынған үйлер
| Ауданы | Құны (толық дайын күйде) | Құрылыс мерзімі |
|---|---|---|
| 56 м² | 6,9 миллион ₸ бастап | 45–60 күн |
| 85 м² | 10–12 миллион ₸ бастап | 60–75 күн |
| 120 м² | 15–18 миллион ₸ бастап | 60–90 күн |
| 160 м² | 20–24 миллион ₸ бастап | 75–90 күн |
| 200+ м² | 27+ млн ₸ бастап | 90–120 күн |
Модульдік үйлер
| Ауданы | Құны | Құрылыс мерзімі |
|---|---|---|
| 24 м² | 3,7 миллион ₸ бастап | 30–45 күн |
| 56 м² | 7,5 миллион ₸ бастап | 45 күн |
| 105 м² | 14 миллион ₸ бастап | 60 күн |
Кірпіш / газоблок
| Ауданы | Құны | Құрылыс мерзімі |
|---|---|---|
| 100 м² | 18–25 миллион ₸ бастап | 8–14 ай |
| 150 м² | 28–40 миллион ₸ бастап | 12–18 ай |
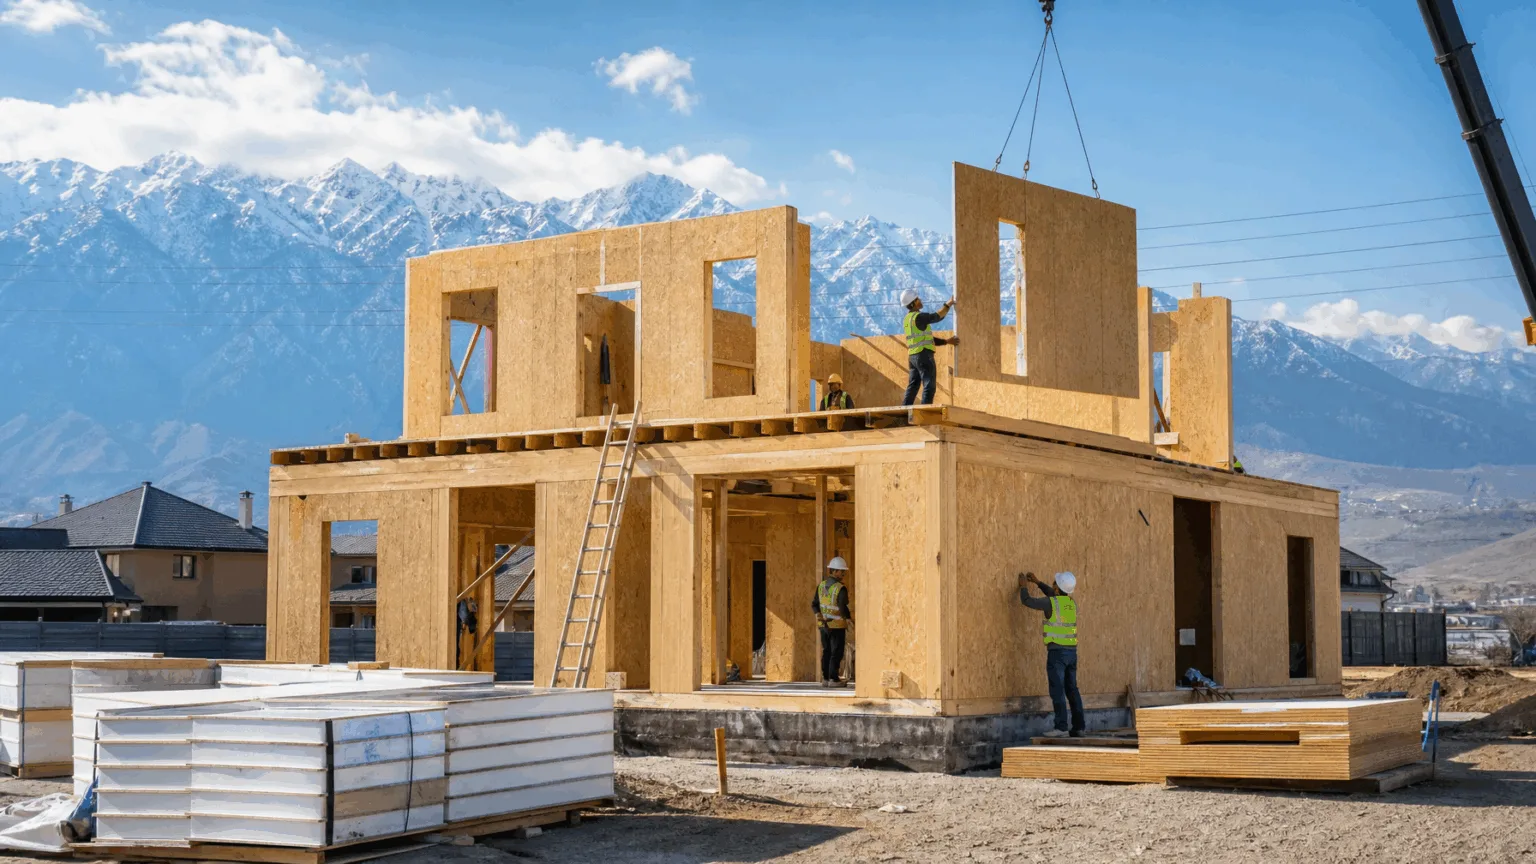
Қорытынды: СИП-панельді үйлер кірпіш немесе газоблоктан 3–5 есе жылдам салынады және шаршы метрге шаққанда орта есеппен 25–35% арзан. Бұл ипотекалық жүктемеге тікелей әсер етеді: заемның соңғы сомасы аз болса, артық төлем де аз.
Дайын үй сатып алған тиімді ме, әлде үй салған ба?
Бұл — отбасылардың барлығы дерлік қоятын басты сұрақ.
| Көрсеткіш | Дайын үй | Құрылыс |
|---|---|---|
| Бағасы | нарықтық, келісуге болады | 15–30% төмен |
| Ашықтық | барын көресіз | әр кезеңді бақылайсыз |
| Көшіп кіру жылдамдығы | бірден | 45 күннен бастап (СИП) |
| Сапа | бұрынғы жағдайы белгісіз | жаңа, кепілдігі бар |
| Ипотекалық несие | алу оңайырақ (дайын кепіл бар) | кепіл немесе басқа қамтамасыз ету қажет |
| Жеке талапқа бейімдеу | шектеулі | жоспарлауда толық еркіндік |
Дайын үйді банкке кепілге қою оңай. Бірақ құрылыс отбасыға нақты қажет нәрсені алуға мүмкіндік береді: бөлме саны, дұрыс іргетас, заманауи жылу оқшаулау.
Учаскеңіз бар болса, үй салу әрдайым дерлік тиімдірек.
Қадамдық жоспар: үй салуға ипотеканы қалай алу керек
1-қадам. Отбасы банкте депозит ашыңыз
Кредитке әлі алыс болса да, жинауды ертерек бастасаңыз, ең төмен мөлшерлемелі тұрғын үй заемына ертерек жетесіз. «Баспана» депозитін онлайн ашуға болады.
2-қадам. Бюджет пен үйдің түрін анықтаңыз
Құрылыстың жалпы құнын есептеңіз. Іргетас, үй қорабы, шатыр, коммуникациялар, әрлеу — бәрі жалпы сметаның бөліктері екенін ескеріңіз. Мердігерден коммерциялық ұсынысты алдын ала сұраңыз.
3-қадам. Учаскенің дұрыс рәсімделгеніне көз жеткізіңіз
Меншік құқығы рәсімделген жер учаскесі (ИЖС) — құрылысқа берілетін қарыздың негізгі кепілі. Жерге құқық рәсімделмесе, қарыз берілмейді.
4-қадам. Бағдарламаны таңдап, өтінім беріңіз
- Бағалау көрсеткішіне жеткен салымшылар → тұрғын үй қарызы.
- 2+ жыл жинап жүрсіз, бірақ көрсеткішке жетпедіңіз → аралық қарыз.
- Жаңа клиент → алдын ала қарыз немесе «Наурыз» бағдарламасы.
5-қадам. Сметаны банкпен келісіңіз
Отбасы банк лицензиясы бар мердігердің сметасын талап етуі мүмкін. Қаражат құрылыс барысына қарай транштармен беріледі. Банктік қаржыландырумен жұмыс істей алатын компаниямен жұмыс істеу маңызды.
6-қадам. Мердігерді таңдап, шартқа қол қойыңыз
Құрылыс компаниясымен шарт — банкке арналған құжаттар топтамасының бөлігі. Мердігердің лицензиясы және банк бағдарламаларымен тәжірибесі бар екеніне көз жеткізіңіз.
Банк қандай құжаттарды талап етеді
- Жеке куәлік + ЖСН
- Жер учаскесіне құқық туралы куәлік
- Табыс туралы анықтама (соңғы 6 ай)
- Мердігердің сметасы немесе сәулет жобасы
- Құрылыс компаниясымен шарт
- Отбасы банктен үзінді көшірме (салымшыларға)
Қорытынды
Тетігін түсінсеңіз, Қазақстанда жеке үй құрылысына ипотека алу күрделі емес. Бастысы: Отбасы банкте мүмкіндігінше ерте жинай бастау, рәсімделген учаскеңіздің болуы және банктік қаржыландырумен жұмыс істейтін мердігерді таңдау.
СИП-панельді үйлер кредитке салатындарға оңтайлы таңдау: қысқа құрылыс мерзімі тәуекелдерді азайтады, қолжетімді құн заем сомасы мен соңғы артық төлемді төмендетеді.
Алматыда немесе Алматы облысында үй салуды жоспарласаңыз, HotWell.kz — салынып жатқан нысандармен тәжірибесі және 56-дан 437 м²-ге дейінгі нақты жобалары бар санаулы мердігерлердің бірі. Компания 2012 жылдан бері жұмыс істейді, 800-ден астам үй тапсырған және банкке қажетті барлық құжатты: смета, шарт, техникалық паспорт береді.
Үйіңіздің қанша тұратынын және құрылысты несиеге қалай рәсімдеуге болатынын білгіңіз келе ме?
Бізге WhatsApp арқылы жазыңыз: кеңес беру тегін әрі еш міндеттеме жүктемейді.
WhatsApp: +77477434343